Restnutzungsdauer-Gutachten für eine höhere Gebäude-AfA
Wenn Ihr vermietetes Gebäude wirtschaftlich kürzer nutzbar ist als die 50, 40 oder 33 Jahre, die das Einkommensteuergesetz unterstellt, dürfen Sie nach § 7 Abs. 4 Satz 2 EStG schneller abschreiben. Ein Restnutzungsdauergutachten liefert dafür den Nachweis. Wir prüfen vorab, ob es sich für Ihr Objekt lohnt, und vermitteln Ihre Anfrage an qualifizierte Sachverständige.
Rechenbeispiel, keine Zusage. Das Ergebnis hängt vom Gutachten und vom Finanzamt ab.
Welches Haus vermieten Sie?
Vom Gründerzeit-Altbau bis zum Plattenbau: wann ein Gutachten oft passt
Für vermietete Gebäude im Privatvermögen richtet sich der typisierte AfA-Satz nach dem Jahr der Fertigstellung. Wie lange ein Gebäude tatsächlich noch genutzt werden kann, hängt dagegen von Alter und Zustand ab. Vier typische Fälle, ehrlich eingeordnet:
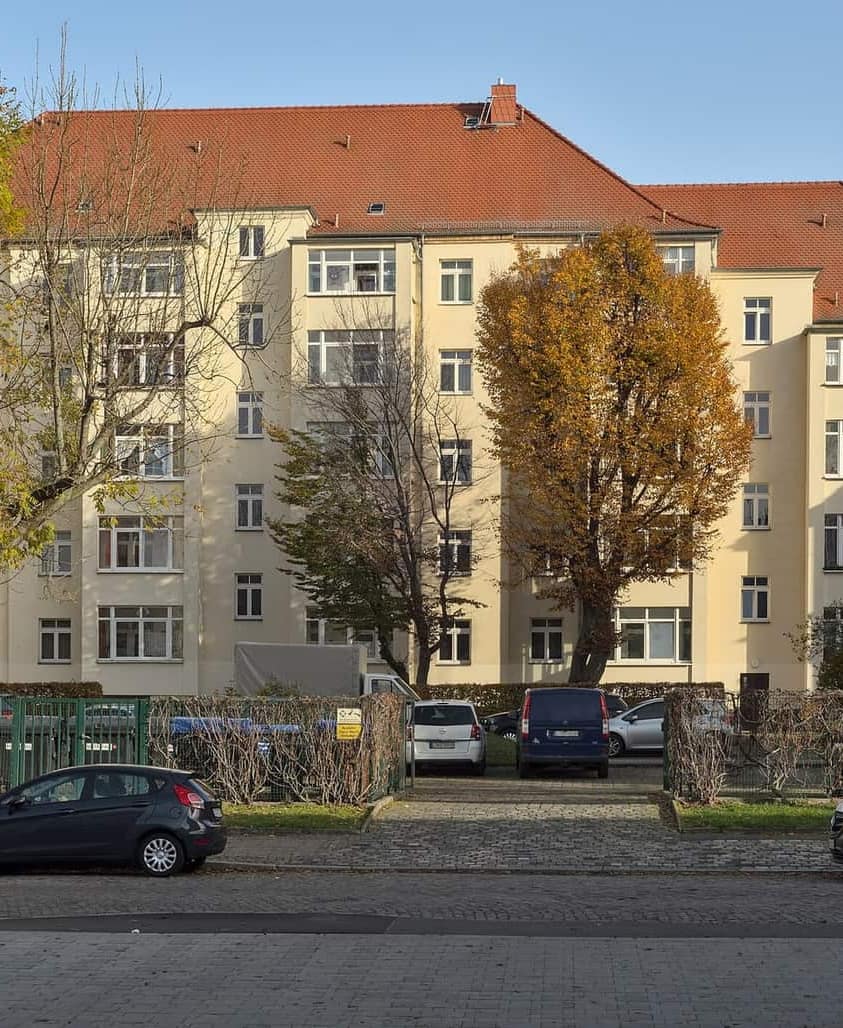
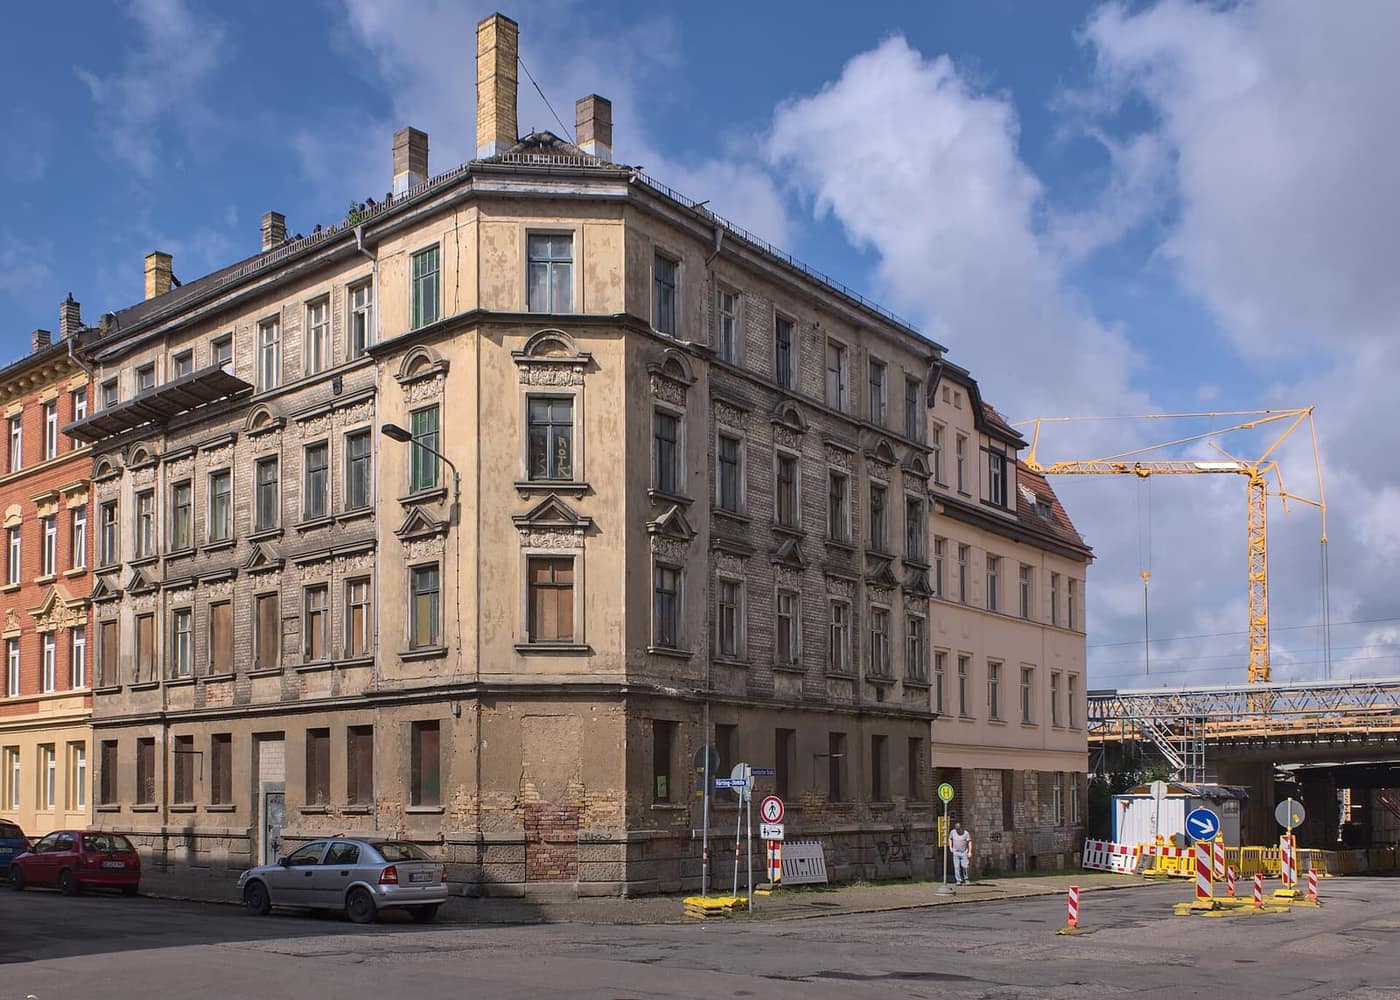
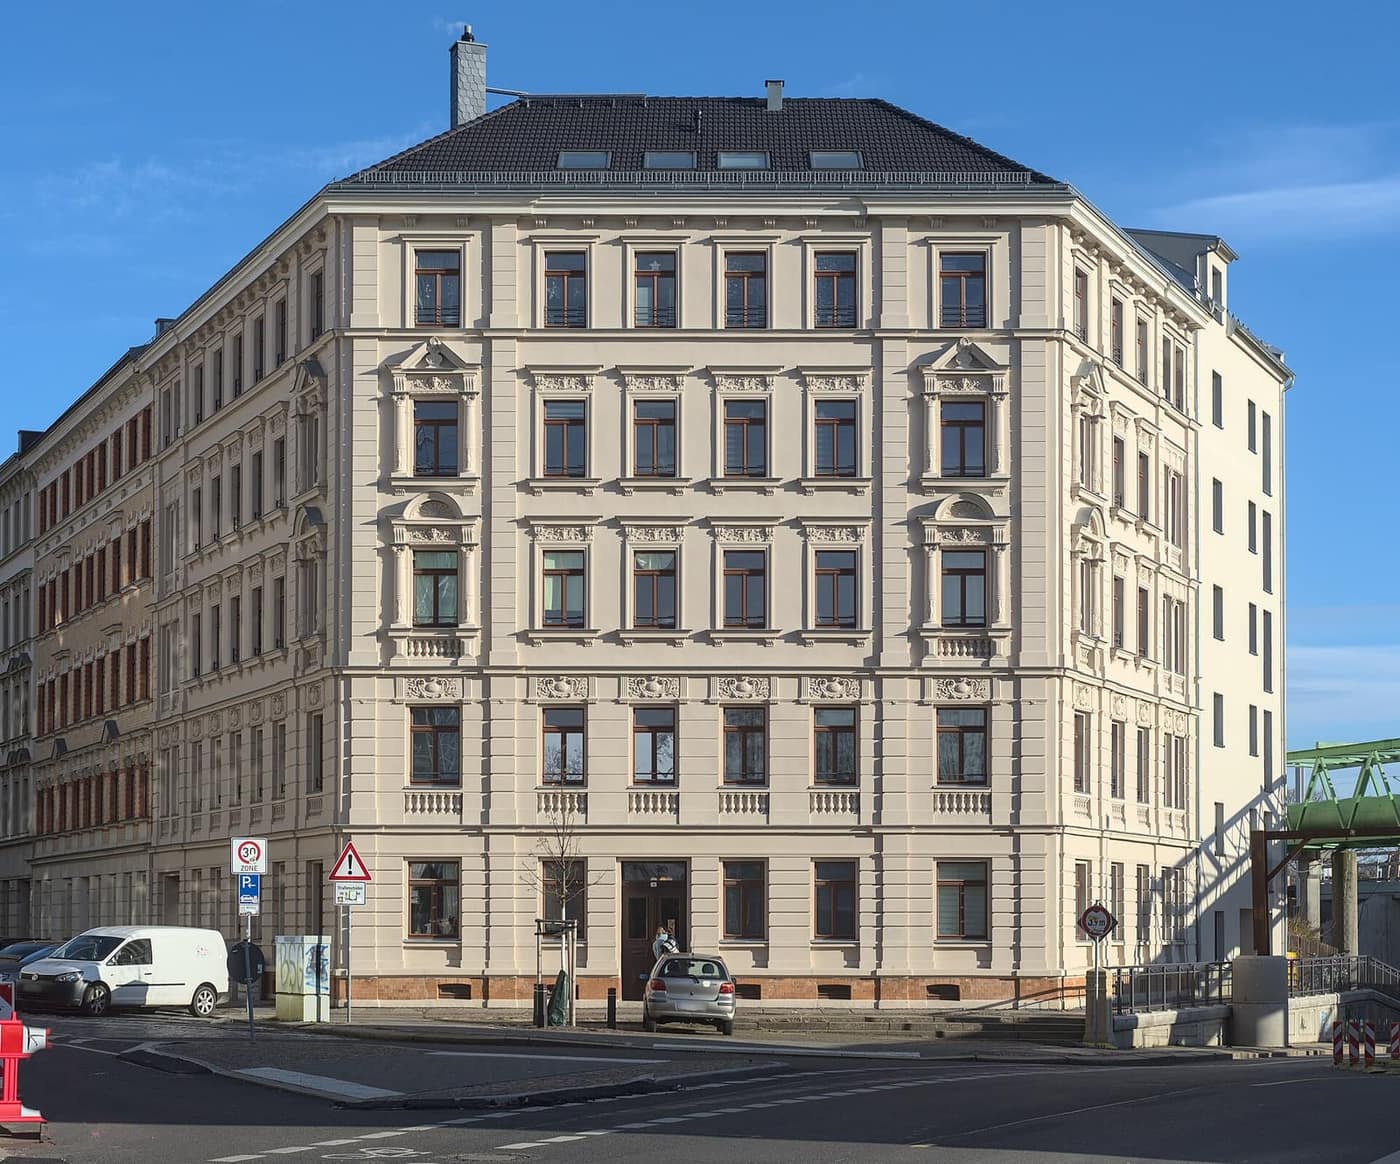
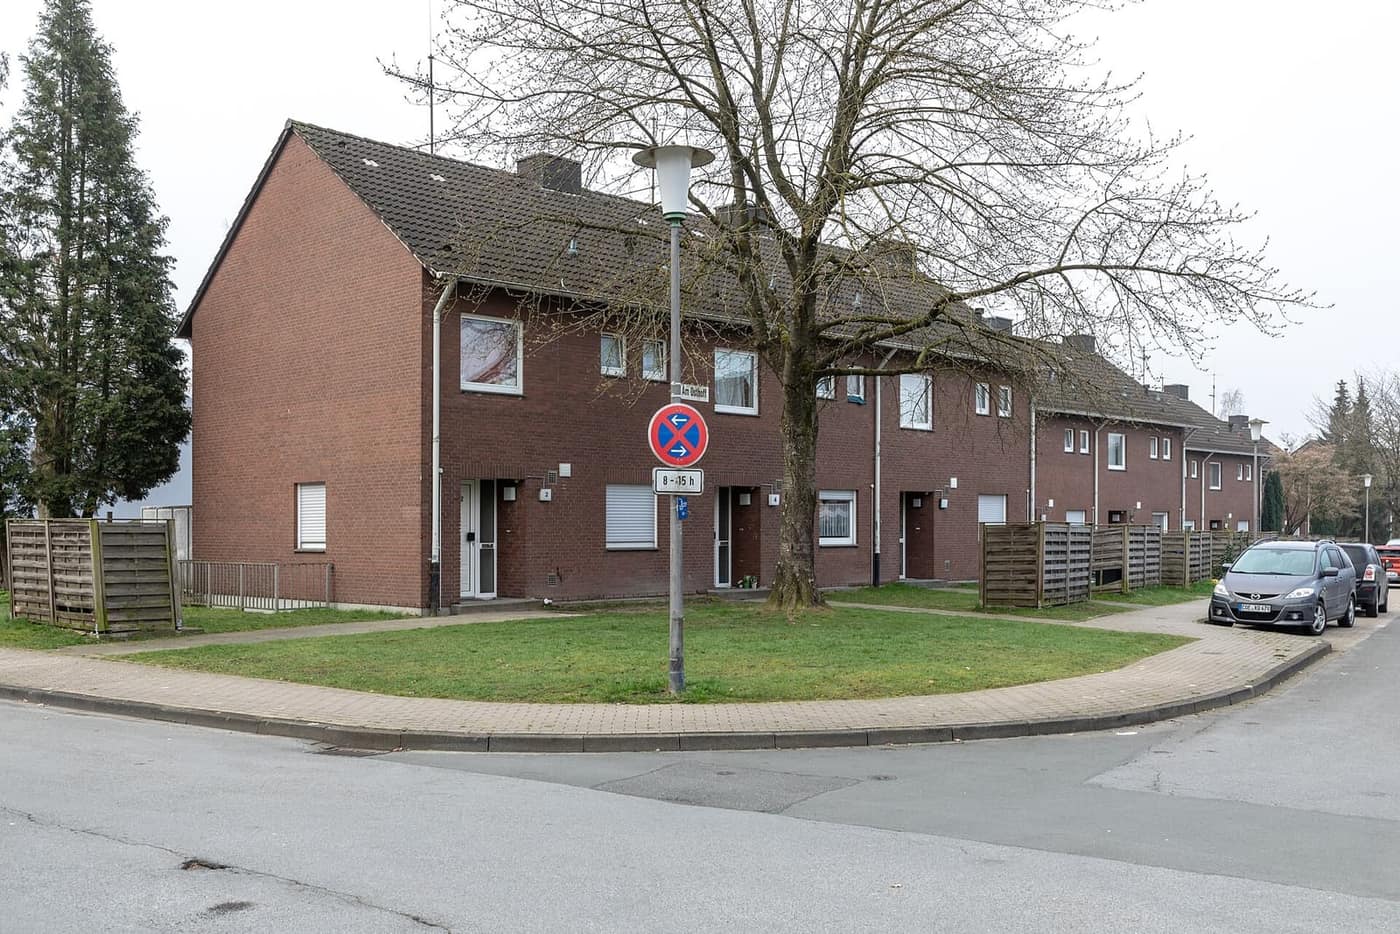
Typisiert 2,5 % AfA, also 40 Jahre. Sind Dach, Leitungen, Fenster und Heizung noch weitgehend alt, kann die tatsächliche Restnutzungsdauer darunter liegen. Hier lohnt sich eine Prüfung am ehesten.
Ebenfalls 2,5 % typisiert. Nach einer umfassenden Sanierung verlängert sich die Restnutzungsdauer wieder. Ein Gutachten bringt dann oft wenig, und das sagen wir Ihnen auch so.
Typisiert 2 %, also 50 Jahre. Bei schlichter Bauweise und wenig modernisierter Haustechnik liegt schon die modellhafte Restnutzungsdauer nach ImmoWertV oft deutlich unter 50 Jahren. Das Gutachten muss Ihr Gebäude trotzdem einzeln würdigen.
Typisiert 2 %. Viele Anlagen sind teilsaniert, etwa mit neuen Fenstern oder Dämmung. Entscheidend ist, was wann erneuert wurde. Die Hausverwaltung kann das meist belegen.
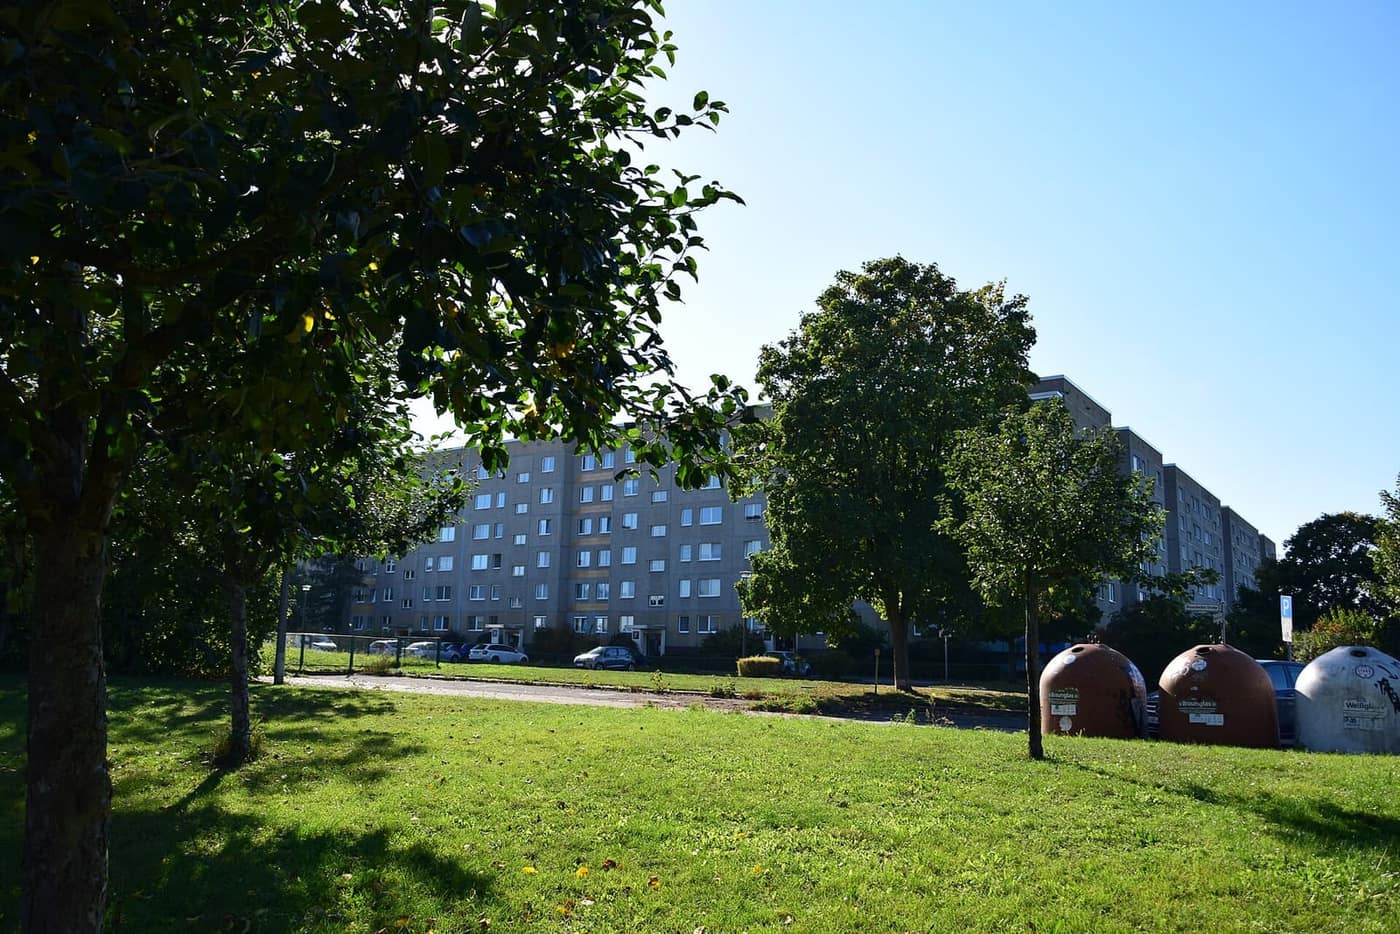
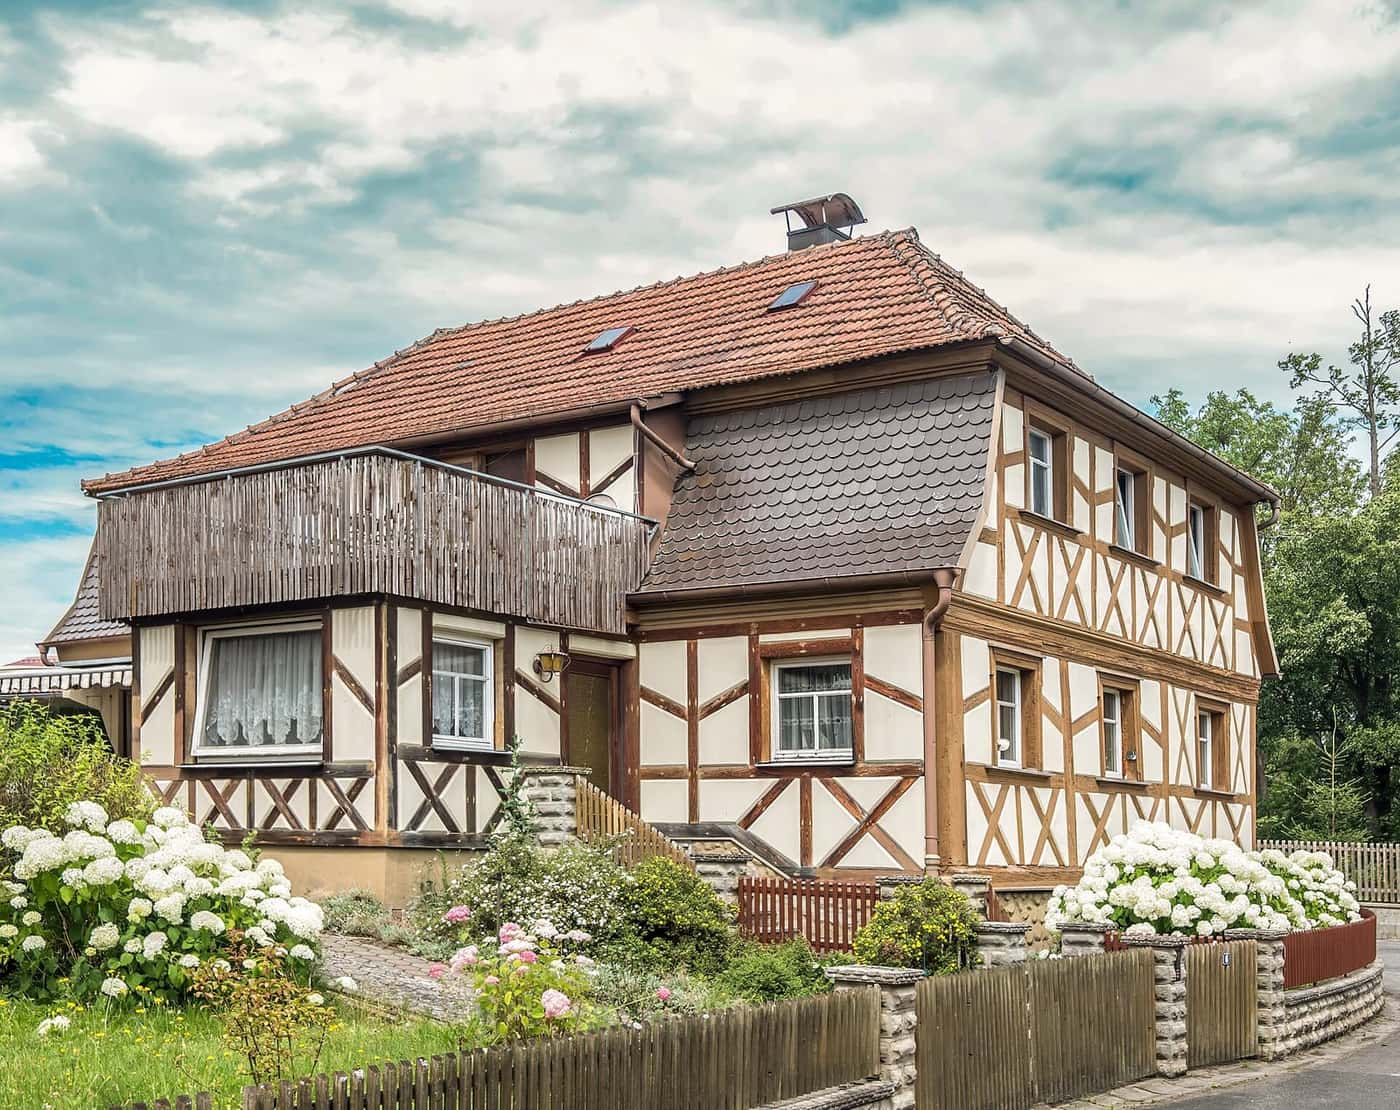
Die Fotos zeigen Beispielgebäude in Leipzig, Dülmen und Berlin, keine Objekte unserer Kundschaft. Die AfA-Sätze folgen § 7 Abs. 4 EStG; die Aussagen zur Restnutzungsdauer sind Faustregeln, keine Zusage.
In 5 Minuten selbst prüfen
Lohnt sich ein Gutachten für Ihre Immobilie? Kostenlose Ersteinschätzung
Mit dem Rechner unseres Partners afamax beantworten Sie ein paar Fragen zu Baujahr, Kaufpreis und Zustand und sehen sofort, ob eine kürzere Restnutzungsdauer und damit eine höhere AfA infrage kommt. Kostenlos, unverbindlich, keine Steuerberatung.
Rund 5 Minuten, kostenlos und unverbindlich
Sofort eine erste Einschätzung Ihres AfA-Potenzials
Danach entscheiden Sie in Ruhe, ob sich ein Gutachten lohnt
Rechner unseres Partners afamax; öffnet in einem neuen Tab.
Bereitgestellt von afamax (Rundum Immo UG). Ihre Angaben im Rechner verarbeitet afamax. In neuem Tab öffnen
Was ist ein Restnutzungsdauergutachten?
Ein Restnutzungsdauergutachten (auch Nutzungsdauergutachten oder RND-Gutachten) ist die sachverständige Schätzung, wie viele Jahre ein bestimmtes Gebäude ab einem Stichtag noch wirtschaftlich genutzt werden kann. Liegt dieser Zeitraum unter der gesetzlich typisierten Nutzungsdauer, können Vermieter die Gebäude-AfA nach der kürzeren tatsächlichen Nutzungsdauer bemessen und so jährlich mehr Werbungskosten ansetzen.
Das Gutachten ändert nicht, wie viel Sie insgesamt abschreiben, sondern wie schnell: Abgeschrieben werden weiterhin höchstens die Anschaffungs- oder Herstellungskosten des Gebäudes (der Grund und Boden ist nie abschreibbar). Bei einer kürzeren Nutzungsdauer verteilen sich diese Kosten auf weniger Jahre. Der Vorteil entsteht deshalb vor allem in den ersten Jahren, durch höhere Werbungskosten und eine entsprechend niedrigere Steuerlast, solange Sie die Immobilie vermieten.
Ob ein Gutachten für Sie sinnvoll ist, hängt fast immer von vier Dingen ab: dem Baujahr, dem Modernisierungsstand, der Höhe des Gebäudeanteils am Kaufpreis und Ihrem persönlichen Grenzsteuersatz. Auf dieser Seite erklären wir alle Schritte, vom Gesetz über den Aufbau eines Gutachtens bis zur Prüfung durch das Finanzamt, und sagen Ihnen offen, wann sich ein Gutachten nicht lohnt. Fachbegriffe wie Gesamtnutzungsdauer, Bodenrichtwert oder Modernisierungsgrad erklärt unser Glossar.
Zwei Wege zu Ihrer Einschätzung
Lohnt sich ein Restnutzungsdauer-Gutachten für Ihre Immobilie?
Prüfen Sie das AfA-Potenzial sofort selbst mit dem kostenlosen externen Check, oder schildern Sie uns Ihr Objekt: Baujahr, Art, Kaufjahr, größere Modernisierungen. Wir melden uns mit einer ehrlichen Einschätzung und vermitteln Ihnen auf Wunsch einen qualifizierten Sachverständigen.
Weg 1 · Selbst prüfen
Erst einmal selbst einschätzen
Prüfen Sie in wenigen Minuten, ob bei Ihrer Immobilie ein AfA-Potenzial bestehen könnte.
Externes, kostenloses Tool eines Drittanbieters; öffnet in einem neuen Tab.
Weg 2 · Anfrage stellen
Unverbindlich anfragen
Ein paar Angaben zum Objekt genügen. Wir melden uns mit einer ersten Einschätzung.
§ 7 Abs. 4 EStG
Typisierte AfA-Sätze: 2 %, 2,5 % oder 3 % je nach Baujahr
Ohne Gutachten gilt für Gebäude ein fester Prozentsatz. Ein Restnutzungsdauergutachten kommt nur in Betracht, wenn die tatsächliche Nutzungsdauer kürzer ist als die Schwelle in der letzten Spalte.
Gebäude
AfA-Satz
Typisierte Nutzungsdauer
Kürzere AfA möglich, wenn tatsächliche Nutzungsdauer unter
Fertiggestellt vor dem 01.01.1925 (Nr. 2 c)
2,5 %
40 Jahre
40 Jahre
Fertiggestellt 01.01.1925 bis 31.12.2022 (Nr. 2 b)
2 %
50 Jahre
50 Jahre
Fertiggestellt nach dem 31.12.2022 (Nr. 2 a)
3 %
33 Jahre
33 Jahre
Betriebsvermögen, keine Wohnzwecke, Bauantrag nach 31.03.1985 (Nr. 1)
3 %
33 Jahre
33 Jahre
Quelle: § 7 Abs. 4 Satz 1 und 2 EStG (gesetze-im-internet.de, abgerufen am 20.11.2026). Die Jahre ergeben sich rechnerisch aus 100 geteilt durch den AfA-Satz. Für Eigentumswohnungen gelten die Regeln entsprechend (§ 7 Abs. 5b EStG). Für neue Wohngebäude kommen außerdem degressive AfA und Sonder-AfA in Betracht, die eigenen Regeln folgen.
Die Rechtsgrundlage: § 7 Abs. 4 Satz 2 EStG
Das Gesetz geht für die meisten vermieteten Wohngebäude von einer Nutzungsdauer von 50 Jahren aus. Diese Typisierung ist eine Vereinfachung: Ein Gebäude aus den 1960er-Jahren mit alter Heizung, alten Leitungen und ungedämmter Fassade ist nach der Anschaffung meist nicht noch 50 Jahre ohne grundlegende Erneuerung wirtschaftlich nutzbar. Für solche Fälle enthält § 7 Abs. 4 Satz 2 EStG eine Öffnungsklausel. Der Wortlaut (Stand 20.11.2026, unverändert):
„Beträgt die tatsächliche Nutzungsdauer eines Gebäudes in den Fällen des Satzes 1 Nummer 1 und 2 Buchstabe a weniger als 33 Jahre, in den Fällen des Satzes 1 Nummer 2 Buchstabe b weniger als 50 Jahre, in den Fällen des Satzes 1 Nummer 2 Buchstabe c weniger als 40 Jahre, so können anstelle der Absetzungen nach Satz 1 die der tatsächlichen Nutzungsdauer entsprechenden Absetzungen für Abnutzung vorgenommen werden.“
Was „Nutzungsdauer“ bedeutet, regelt § 11c Abs. 1 EStDV: der Zeitraum, in dem ein Gebäude „voraussichtlich seiner Zweckbestimmung entsprechend genutzt werden kann“. Bei einem gekauften Gebäude beginnt dieser Zeitraum mit der Anschaffung, bei einem selbst errichteten mit der Fertigstellung. Deshalb bewertet ein Gutachten für einen Kauf in der Regel auf den Zeitpunkt des Übergangs.
Wichtig: Die Nachweislast liegt bei Ihnen. Das Gesetz schreibt nicht vor, wie der Nachweis zu führen ist. Der Bundesfinanzhof hat das konkretisiert: Sie dürfen sich jeder geeigneten Darlegungsmethode bedienen, die Nutzungsdauer muss aber „mit hinreichender Sicherheit geschätzt werden“ können (BFH IX R 25/19). In der Praxis ist das ein Gutachten eines Sachverständigen für Immobilienbewertung.
Daneben gibt es die Absetzung für außergewöhnliche technische oder wirtschaftliche Abnutzung (§ 7 Abs. 4 Satz 3 i. V. m. Abs. 1 EStG), etwa nach einem Schaden. Sie ist ein eigenes Instrument und kein Ersatz für ein Restnutzungsdauergutachten.
Für wen?
Wann ein Nutzungsdauergutachten sinnvoll ist und wann eher nicht
Faustregeln aus den gesetzlichen Schwellen und dem Modell der ImmoWertV. Ob Ihr Fall dazu passt, zeigt erst eine Prüfung des konkreten Gebäudes.
Merkmal
Lohnt sich eher
Lohnt sich eher nicht
Nutzung
Vermietet (Einkünfte aus Vermietung und Verpachtung) oder betrieblich genutzt
Selbst genutzt: keine Gebäude-AfA, also kein Vorteil
Baujahr
Älteres Gebäude: je höher das Alter im Verhältnis zur Gesamtnutzungsdauer von 80 Jahren, desto eher
Jüngere Gebäude, deren Restnutzungsdauer kaum unter der typisierten Nutzungsdauer liegt
Modernisierung
Dach, Fenster, Leitungen, Heizung, Dämmung weitgehend original
Umfassend modernisiert oder kernsaniert
Gebäudeanteil
Hoher Gebäudewert, z. B. Mehrfamilienhaus oder Lage mit niedrigem Bodenwert
Sehr kleiner Gebäudeanteil, z. B. teure Innenstadtlage mit hohem Bodenwert
Steuersatz
Hoher Grenzsteuersatz
Niedriger Grenzsteuersatz oder ohnehin Verluste ohne Verrechnungsmöglichkeit
Pläne
Langfristige Vermietung, keine Kernsanierung geplant
Große Sanierung kurz bevor, Verkauf oder Eigennutzung absehbar
Restnutzungsdauer-Gutachten Beispiel: AfA-Änderung und Steuereffekt
Das folgende Beispiel ist frei gewählt, um die Rechnung nachvollziehbar zu machen. Es ist kein realer Fall und keine Prognose für Ihr Objekt.
Annahmen:
Kauf einer vermieteten Eigentumswohnung im Jahr 2026, Baujahr 1968, weitgehend unsaniert.
Kaufpreis 300.000 €, Erwerbsnebenkosten (Grunderwerbsteuer, Notar, Grundbuch) angenommen mit 10 %, also 330.000 € Anschaffungskosten.
Gebäudeanteil laut Kaufpreisaufteilung 70 %: 231.000 € AfA-Bemessungsgrundlage.
Ein Sachverständiger kommt nach Besichtigung auf eine Restnutzungsdauer von 28 Jahren.
Persönlicher Grenzsteuersatz 42 %, ohne Solidaritätszuschlag und Kirchensteuer; ganze Jahre, ohne zeitanteilige AfA im Kaufjahr.
Schritt 1: Änderung der AfA
Ohne Gutachten
Mit Gutachten
Nutzungsdauer
50 Jahre (typisiert)
28 Jahre (Gutachten)
AfA-Satz
2,00 %
3,57 % (100 ÷ 28)
AfA pro Jahr
4.620 €
8.250 €
Mehr-AfA pro Jahr
3.630 €
Schritt 2: geschätzter Steuereffekt
Die Mehr-AfA mindert Ihre Einkünfte aus Vermietung und Verpachtung. Bei 42 % Grenzsteuersatz entspricht das einer um etwa 1.525 € pro Jahr niedrigeren Einkommensteuer (3.630 € × 42 %). Über fünf Jahre sind das rund 7.620 €, über zehn Jahre rund 15.250 €.
Was das Beispiel nicht zeigt: Nach 28 Jahren ist das Gebäude mit Gutachten vollständig abgeschrieben, ohne Gutachten läuft die AfA noch 22 Jahre weiter. Der Gesamtbetrag der AfA ist in beiden Fällen gleich (231.000 €). Der Vorteil ist also im Kern ein Zeitvorteil: Sie setzen dieselben Kosten früher ab. Wie viel dieser Vorteil für Sie wert ist, hängt von Ihrer Haltedauer, Ihrer künftigen Steuersituation und Ihren Plänen ab. Steuerliche Folgen eines späteren Verkaufs sollten Sie mit Ihrem Steuerberater besprechen.
Rechnen Sie Ihre eigenen Zahlen mit dem Restnutzungsdauer-Rechner nach. Er zeigt einen modellhaften Richtwert, kein Gutachtenergebnis.
Wie stark der Grenzsteuersatz den Effekt verändert
Gleiches Beispiel (Mehr-AfA 3.630 € pro Jahr), unterschiedliche Grenzsteuersätze. Gerundet, ohne Solidaritätszuschlag und Kirchensteuer.
Grenzsteuersatz
Steuereffekt pro Jahr
Über 5 Jahre
Über 10 Jahre
25 %
ca. 910 €
ca. 4.540 €
ca. 9.080 €
35 %
ca. 1.270 €
ca. 6.350 €
ca. 12.700 €
42 %
ca. 1.525 €
ca. 7.620 €
ca. 15.250 €
Zum Vergleich ein Fall, in dem es sich kaum lohnt: Wohnung Baujahr 1999, Gebäudeanteil 150.000 €, Gutachten 43 Jahre. AfA steigt von 3.000 € auf rund 3.490 €, also nur etwa 490 € Mehr-AfA. Bei 30 % Grenzsteuersatz sind das knapp 150 € Steuereffekt pro Jahr. Ein Gutachten im mittleren dreistelligen bis niedrigen vierstelligen Bereich hätte sich erst nach vielen Jahren getragen.
Aufbau
Wie ein Restnutzungsdauergutachten aufgebaut ist
Ein belastbares Gutachten beschreibt Ihr Gebäude zu einem bestimmten Bewertungsstichtag und begründet, warum es nur noch eine bestimmte Zahl von Jahren wirtschaftlich nutzbar ist. Die meisten Sachverständigen orientieren sich dabei an der Immobilienwertermittlungsverordnung (ImmoWertV 2021). Typische Bestandteile:
Auftrag, Zweck und Stichtag: Nachweis der Nutzungsdauer nach § 7 Abs. 4 Satz 2 EStG, Stichtag meist der Übergang von Besitz, Nutzen und Lasten.
Objektbeschreibung: Lage, Baujahr, Bauweise, Wohnfläche, Ausstattung, bei Wohnungen das gesamte Gemeinschaftseigentum.
Zustand der Bauteile: Dach, Fenster und Außentüren, Leitungen, Heizung, Fassade und Dämmung, Bäder, Innenausbau, Grundriss, mit Fotos und Belegen.
Gesamtnutzungsdauer (GND): Ausgangswert für die übliche wirtschaftliche Nutzungsdauer. Anlage 1 ImmoWertV setzt für Ein- und Zweifamilienhäuser, Reihenhäuser, Mehrfamilienhäuser und gemischt genutzte Wohnhäuser 80 Jahre an.
Alter und Modernisierung: Alter (Stichtagsjahr minus Baujahr) und Modernisierungspunkte nach Anlage 2 ImmoWertV.
Sachverständige Würdigung: Abweichungen vom Modell wegen Bauschäden, Instandhaltungsstau, Bauweise, wirtschaftlicher Überalterung oder Vermietbarkeit, und die Begründung dafür.
Ergebnis mit Restnutzungsdauer in Jahren, abgeleitetem AfA-Satz, Unterschrift und Qualifikation des Sachverständigen.
Modernisierungspunkte nach Anlage 2 ImmoWertV
Modernisierungselement
Maximal
Dacherneuerung inklusive Verbesserung der Wärmedämmung
4 Punkte
Modernisierung der Fenster und Außentüren
2 Punkte
Modernisierung der Leitungssysteme (Strom, Gas, Wasser, Abwasser)
2 Punkte
Modernisierung der Heizungsanlage
2 Punkte
Wärmedämmung der Außenwände
4 Punkte
Modernisierung von Bädern
2 Punkte
Modernisierung des Innenausbaus (Decken, Fußböden, Treppen)
2 Punkte
Wesentliche Verbesserung der Grundrissgestaltung
2 Punkte
Aus der Summe (höchstens 20 Punkte) ergibt sich der Modernisierungsgrad: 0 bis 1 Punkt „nicht modernisiert“, 2 bis 5 „kleine Modernisierungen im Rahmen der Instandhaltung“, 6 bis 10 „mittlerer Modernisierungsgrad“, 11 bis 17 „überwiegend modernisiert“, 18 bis 20 „umfassend modernisiert“. Liegen Maßnahmen weiter zurück, sind gegebenenfalls weniger Punkte anzusetzen. Mit den Punkten, dem Alter und der GND berechnet eine Formel die modellhafte Restnutzungsdauer. Das Modell streckt die Restnutzungsdauer auf höchstens 70 % der GND; bei kernsanierten Gebäuden kann sie bis zu 90 % der GND betragen.
Warum das Modell allein nicht reicht: BFH IX R 14/23
Anlage 2 sagt selbst: Die Verwendung des Modells „ersetzt nicht die erforderliche sachverständige Würdigung des Einzelfalls“. Der Bundesfinanzhof hat das mit Urteil vom 23.01.2024 (IX R 14/23) für die AfA bestätigt:
Zum Nachweis einer kürzeren Nutzungsdauer ist jede sachverständige Methode zulässig.
Die sachverständige Ermittlung der Restnutzungsdauer nach § 4 Abs. 3 ImmoWertV ist eine gutachterlich anerkannte Schätzungsmethode.
Der schlichte Verweis auf die modellhaft ermittelte Gesamt- und Restnutzungsdauer nach ImmoWertV genügt nicht.
Für Sie heißt das: Ein Gutachten, das nur Baujahr und Punkte in eine Formel einsetzt, ist angreifbar. Es muss erkennbar sein, dass sich ein Sachverständiger mit dem konkreten Gebäude auseinandergesetzt hat. Ein Bausubstanzgutachten ist dagegen nicht erforderlich (BFH IX R 25/19).
Qualität
Woran Sie ein belastbares Nutzungsdauergutachten erkennen
Diese Punkte stehen nicht in einem Gesetz, sie ergeben sich aus der Rechtsprechung und aus den Rückfragen, die Vermieter von Finanzämtern berichten.
Ihr Gebäude, nicht ein Muster
Das Gutachten beschreibt die konkreten Bauteile mit Alter und Zustand und begründet jede Abweichung vom Modell. Textbausteine ohne Bezug zum Objekt sind der häufigste Angriffspunkt.
Belegter Zustand
Fotos, Rechnungen, Protokolle und Besichtigungsnotizen zeigen, worauf das Ergebnis beruht. Wer nachweislich eine neue Heizung hat, sollte sie im Gutachten wiederfinden.
Klarer Stichtag
Der Bewertungsstichtag passt zum Zweck, beim Kauf meist zum Übergang von Besitz, Nutzen und Lasten. Spätere Sanierungen werden nicht stillschweigend vorweggenommen.
Plausibles Ergebnis
Ein auffällig kurzes Ergebnis ist nicht automatisch gut. Passt es nicht zum sichtbaren Zustand, wird es schwer zu verteidigen. Ein realistisches Ergebnis ist oft wertvoller als das kürzestmögliche.
Unterschrift und Qualifikation
Erkennbar ist, welcher Sachverständige das Gutachten verantwortet und welche Qualifikation er hat, etwa öffentliche Bestellung oder eine Zertifizierung nach DIN EN ISO/IEC 17024.
Nachbetreuung geregelt
Vor dem Auftrag ist schriftlich geklärt, ob fachliche Rückfragen des Finanzamts im Preis enthalten sind und was eine ergänzende Stellungnahme kostet.
Sonderfälle
Mehrfamilienhaus, Erbschaft, Neubau: was sich ändert
Mehrfamilienhaus. Hier wirkt das Gutachten auf einen meist großen Gebäudewert, der Effekt in Euro ist deshalb oft deutlich höher als bei einer einzelnen Wohnung. Bewertet wird das gesamte Gebäude; der Aufwand und damit der Preis steigen mit Größe und Zahl der Einheiten.
Erbschaft und Schenkung. Wer eine Immobilie unentgeltlich erwirbt und sie im Privatvermögen vermietet, führt nach § 11d EStDV die AfA des Rechtsvorgängers fort: Bemessungsgrundlage sind dessen Anschaffungs- oder Herstellungskosten, abgeschrieben wird nur, soweit noch nicht alles abgeschrieben ist. Ob und wie eine kürzere Nutzungsdauer in diesem Fall angesetzt werden kann, sollten Sie mit Ihrem Steuerberater klären.
Neubau. Für Gebäude, die nach dem 31.12.2022 fertiggestellt wurden, liegt die Schwelle bei 33 Jahren. Bei neuen Gebäuden ist eine so kurze Nutzungsdauer selten nachweisbar. Für neue Mietwohngebäude kommen stattdessen die degressive AfA nach § 7 Abs. 5a EStG (5 % vom Restbuchwert, Baubeginn oder Kaufvertrag nach dem 30.09.2023 und vor dem 01.10.2029) oder die Sonder-AfA nach § 7b EStG in Betracht, jeweils mit eigenen Voraussetzungen.
Denkmal und Sanierungsgebiet. Die erhöhten Absetzungen nach §§ 7h und 7i EStG betreffen begünstigte Modernisierungskosten und setzen eine Bescheinigung der zuständigen Behörde voraus. Die AfA auf die übrigen Anschaffungskosten des Gebäudes folgt weiter § 7 Abs. 4 EStG.
Ablauf
So läuft ein Restnutzungsdauer-Gutachten ab: 6 Schritte
1kostenlos
Vorabprüfung
Mit Baujahr, Art, Kaufjahr, Gebäudeanteil und Modernisierungen lässt sich grob abschätzen, ob die Restnutzungsdauer deutlich unter der typisierten Nutzungsdauer liegen kann. Nutzen Sie den kostenlosen Check oder unsere Anfrage.
2
Anfrage und Angebot
Wir vermitteln Ihre Anfrage an einen qualifizierten Sachverständigen. Er nennt Ihnen Leistungsumfang, Besichtigungsart, Lieferzeit und Gesamtpreis, bevor Sie etwas beauftragen.
3
Unterlagen und Fotos
Sie stellen Kaufvertrag, Baujahr-Nachweis, Grundrisse, Modernisierungsbelege und Fotos bereit. Je vollständiger, desto genauer kann der Zustand zum Stichtag beschrieben werden.
4
Besichtigung
Je nach Angebot digital anhand Ihrer Fotos und Videos, als Außenbesichtigung oder als Innen- und Außenbesichtigung durch den Sachverständigen.
5
Gutachten
Der Sachverständige bewertet Bauteile, Modernisierungsstand und Besonderheiten, leitet die Restnutzungsdauer her und unterschreibt das Gutachten. Prüfen Sie den Entwurf auf sachliche Fehler, etwa übersehene Modernisierungen.
6
Steuererklärung und Rückfragen
Ihr Steuerberater oder Sie setzen die höhere AfA in der Anlage V an und legen das Gutachten bei. Fragt das Finanzamt nach, liefert der Sachverständige die fachliche Stellungnahme, Ihr Steuerberater führt das Verfahren.
Unterlagen
Welche Unterlagen Sie für ein Restnutzungsdauergutachten brauchen
Ein Gutachten ist nur so gut wie die Angaben, auf denen es beruht. Legen Sie die Unterlagen deshalb vollständig und zum Zustand am Stichtag vor. Fehlen Belege, etwa für eine frühere Heizungserneuerung, beschreiben Sie das offen: Ein Gutachten, das eine vorhandene Modernisierung übersieht, wirkt unplausibel, wenn das Finanzamt später andere Unterlagen sieht.
Bei Eigentumswohnungen bewertet der Sachverständige das ganze Gebäude, nicht nur Ihre Einheit. Dafür sind Unterlagen der Hausverwaltung (Protokolle, Beschlüsse zu Dach, Fassade, Heizung) besonders wertvoll. Wenn Mieter keine Innenfotos erlauben, sprechen Sie das vorab mit dem Sachverständigen ab.
Kaufvertrag mit Kaufpreis und gegebenenfalls Kaufpreisaufteilung
Nachweis des Baujahrs (Exposé, Bauakte, Energieausweis)
Grundrisse, Wohnflächenberechnung, bei Wohnungen die Teilungserklärung
Belege und Daten zu Modernisierungen: Dach, Fenster, Heizung, Leitungen, Bäder, Dämmung
Energieausweis, falls vorhanden
Protokolle der Eigentümerversammlung und Instandhaltungsplanung (bei Wohnungen)
Aktuelle Fotos innen und außen, Mängel und Schäden eingeschlossen
Besichtigung
Restnutzungsdauer-Gutachten mit oder ohne Besichtigung?
Für § 7 Abs. 4 Satz 2 EStG schreibt kein Gesetz eine Vor-Ort-Besichtigung vor. Sie kann ein Gutachten aber schwerer angreifbar machen.
Variante
Digital (Fotos, Video, Unterlagen)
Außenbesichtigung
Innen- und Außenbesichtigung
Was der Sachverständige sieht
Ihre Fotos und Belege
Dach, Fassade, Fenster, Umfeld vor Ort
Gesamtes Gebäude einschließlich Keller, Leitungen, Heizung, Bäder
Aufwand für Sie
Fotos und Unterlagen selbst liefern
Gering
Termin, bei Vermietung Zustimmung der Mieter
Kosten
Meist günstigste Variante
Aufpreis
Höchster Aufpreis
Nachvollziehbarkeit für das Finanzamt
Hängt stark von der Qualität der Fotos ab
Besser für die Gebäudehülle
Am umfassendsten dokumentiert
Anders bei der Kaufpreisaufteilung: Der vom Bundestag beschlossene § 6f EStG (Zustimmung des Bundesrats steht noch aus) verlangt dort künftig ein Gutachten nach persönlicher Vorortbesichtigung. Mehr dazu unten und unter Rechtslage.
Kosten
Was kostet ein Restnutzungsdauer-Gutachten?
Ein Festpreis für alle Fälle existiert nicht. In öffentlichen Diskussionen von Vermietern werden für ein Gutachten zu einer einzelnen Wohnung Beträge im mittleren dreistelligen bis niedrigen vierstelligen Euro-Bereich genannt. Eine Vor-Ort-Besichtigung kostet meist extra, Gutachten für Mehrfamilienhäuser oder mehrere Einheiten mehr.
Den Preis treiben vor allem die Besichtigungsart, die Zahl der Einheiten, die Größe und Komplexität des Gebäudes, die Lieferzeit und die Frage, ob Stellungnahmen bei Rückfragen des Finanzamts enthalten sind. Einspruch und Klage sind Steuer- bzw. Rechtsberatung und gehören nicht zum Gutachten.
Vergleichen Sie Angebote deshalb immer nach dem Gesamtpreis inklusive aller Optionen, nicht nach dem Einstiegspreis. Alle Preisbestandteile und eine Kosten-Nutzen-Rechnung finden Sie unter Restnutzungsdauer-Gutachten Kosten. Ob die Kosten steuerlich absetzbar sind, klären Sie bitte mit Ihrem Steuerberater.
Finanzamt
Wie das Finanzamt ein Restnutzungsdauer-Gutachten prüft
Das Finanzamt ist an Ihr Gutachten nicht gebunden. Es prüft, ob der Nachweis schlüssig ist, und kann Rückfragen stellen, weitere Unterlagen oder Fotos anfordern oder die höhere AfA ablehnen. Erfahrungsberichte von Vermietern zeigen ein gemischtes Bild: problemlose Anerkennung, Anerkennung nach Rückfragen, längere Einspruchsverfahren und Ablehnungen. Verlässliche Anerkennungsquoten gibt es nicht; versprochen werden kann eine Anerkennung von niemandem.
Typische Ansatzpunkte des Finanzamts sind ein reiner Modellverweis ohne Würdigung des Einzelfalls (siehe BFH IX R 14/23), ein Ergebnis, das nicht zu dokumentierten Modernisierungen passt, fehlende Fotos oder Belege und ein unklarer Stichtag.
Wenn das Finanzamt ablehnt, ergeht ein Steuerbescheid mit der typisierten AfA. Gegen ihn können Sie innerhalb eines Monats nach Bekanntgabe Einspruch einlegen (§ 355 Abs. 1 AO). Sinnvoll ist meist: Ihr Steuerberater führt den Einspruch, der Sachverständige nimmt fachlich zu den konkreten Einwänden Stellung oder ergänzt das Gutachten. Wie das im Detail abläuft, erklären wir unter Restnutzungsdauer-Gutachten und Finanzamt.
Stand: 20.11.2026. Die Rechtslage hat sich seit 2023 mehrfach bewegt. Der aktuelle Kern:
Thema
Stand
§ 7 Abs. 4 Satz 2 EStG
Wortlaut unverändert, kürzere tatsächliche Nutzungsdauer weiter nachweisbar
BFH IX R 25/19 (28.07.2021)
Jede geeignete Darlegungsmethode; Bausubstanzgutachten nicht Voraussetzung
BFH IX R 14/23 (23.01.2024)
Jede sachverständige Methode; ImmoWertV-Modellwerte allein genügen nicht
BMF-Schreiben vom 22.02.2023
Mit BMF-Schreiben vom 01.12.2025 aufgehoben, ohne Ersatzschreiben
Dezember 2025
Vorschlag einer Pflicht zum öffentlich bestellten Sachverständigen (§ 11c Abs. 1a EStDV) fand im Bundesrat am 19.12.2025 keine Mehrheit
Jahressteuergesetz 2026
Bundestag hat es am 12.11.2026 beschlossen, ohne die vom Bundesrat vorgeschlagene Einschränkung „im Zeitpunkt seiner Fertigstellung“
Neuer § 6f EStG
Regelt die Kaufpreisaufteilung; Abweichung von der BMF-Arbeitshilfe nur mit Gutachten öffentlich bestellter oder nach DIN EN ISO/IEC 17024 zertifizierter Sachverständiger nach Vorortbesichtigung
Offen
Zustimmung des Bundesrats (nächste Plenarsitzung 18.12.2026) und Verkündung; erst danach steht fest, ab wann § 6f gilt
Ob die Einschränkung der Nutzungsdauer-Regel in einem späteren Gesetz wieder aufgegriffen wird, ist offen. Fundstellen und Drucksachen finden Sie in unserer Übersicht Rechtslage zum Restnutzungsdauergutachten, die wir mit Datum aktualisieren.
Kaufpreisaufteilung
Kaufpreisaufteilung und Restnutzungsdauer: zwei Hebel für die AfA
Ihre jährliche AfA ergibt sich aus zwei Größen: Bemessungsgrundlage × AfA-Satz. Das Restnutzungsdauergutachten verändert nur den Satz. Die Bemessungsgrundlage hängt davon ab, wie der Gesamtkaufpreis auf Grund und Boden (nicht abschreibbar) und Gebäude (abschreibbar) aufgeteilt wird.
Der BFH verlangt eine Aufteilung nach dem Verhältnis der Verkehrswerte; die Restwertmethode (Kaufpreis minus Bodenwert) hat er verworfen (IX R 86/97). Eine vertragliche Aufteilung im Kaufvertrag ist grundsätzlich zu beachten, wenn sie die realen Wertverhältnisse nicht grundsätzlich verfehlt und wirtschaftlich haltbar ist. Das Finanzamt verwendet häufig die BMF-Arbeitshilfe (aktuell Stand März 2026). Sie ist heute für Gerichte nicht bindend (BFH IX R 26/19).
Mit dem neuen § 6f EStG wird sich das für Käufe nach der Verkündung des Jahressteuergesetzes 2026 ändern: Das Ergebnis der Arbeitshilfe kann dann zugrunde gelegt werden; wer davon abweichen will, braucht ein Gutachten eines öffentlich bestellten und vereidigten Sachverständigen oder einer nach DIN EN ISO/IEC 17024 zertifizierten Person, erstellt nach persönlicher Vorortbesichtigung.
Beide Gutachten bewerten dasselbe Gebäude. Ihre Aussagen zu Zustand und Restnutzungsdauer sollten deshalb zueinander passen. Mehr unter Kaufpreisaufteilung.
Vor dem Notartermin: vertragliche Aufteilung prüfen und plausibel begründen lassen
Ohne Aufteilung im Vertrag: Ergebnis der BMF-Arbeitshilfe prüfen
Bereits in der Abschreibung: Restnutzungsdauer und Gebäudeanteil getrennt betrachten
Restnutzungsdauer-Gutachten rückwirkend für zurückliegende Jahre?
Viele Vermieter fragen, ob sich ein Gutachten auch nachträglich lohnt, etwa für eine Wohnung, die sie seit Jahren vermieten. Grundsätzlich lässt sich die kürzere Nutzungsdauer auch für ein bereits gehaltenes Gebäude nachweisen. Für die Vergangenheit kommt es aber auf das Verfahren an:
Noch nicht abgegebene Steuererklärungen und Jahre, deren Bescheid noch in der Einspruchsfrist ist (ein Monat nach Bekanntgabe, § 355 AO), können Sie mit dem Gutachten belegen.
Bescheide unter Vorbehalt der Nachprüfung (§ 164 AO) können geändert werden, solange der Vorbehalt besteht; die Änderung können Sie beantragen.
Ob ein bestandskräftiger Bescheid wegen eines später eingeholten Gutachtens nach § 173 AO geändert werden kann, ist nicht geklärt. Rechnen Sie nicht damit; sonst wirkt das Gutachten für das laufende und die künftigen Jahre.
Für ein schon länger gehaltenes Gebäude sind außerdem der Bewertungsstichtag und die Berechnung der verbleibenden AfA zu klären. Beides gehört in die Hand Ihres Steuerberaters, bevor Sie das Gutachten beauftragen.
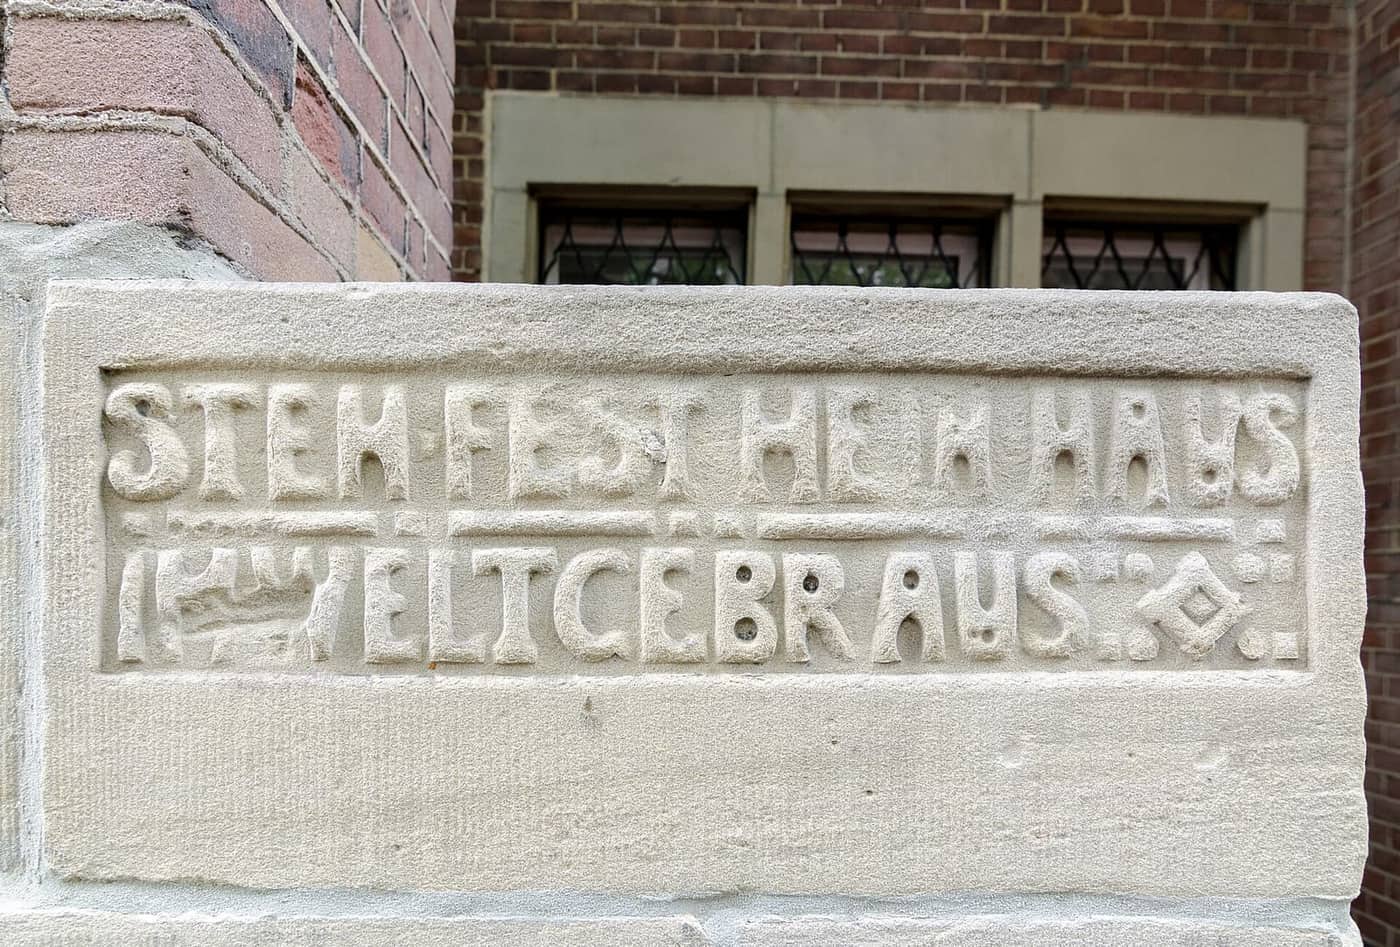
Hausinschrift in Gelsenkirchen · Foto: Steffen Schmitz / CC BY-SA 4.0, bearbeitet (Ausschnitt, verkleinert), via Wikimedia Commons
Unser Versprechen
Ehrlich, auch wenn es sich nicht lohnt
An einem Haus in Gelsenkirchen steht: „Steh fest mein Haus im Weltgebraus.“ Häuser stehen lange, aber nicht ewig. Wie lange Ihres wirtschaftlich noch trägt, ist genau die Frage, um die es bei der Restnutzungsdauer geht.
Ein Gutachten, das sich nicht rechnet, hilft niemandem: Ihnen nicht und uns auch nicht. Ist Ihr Gebäude gut modernisiert, der Gebäudeanteil klein oder Ihr Steuersatz niedrig, sagen wir Ihnen das, bevor Sie Geld ausgeben. Lohnt es sich, erklären wir den Weg und vermitteln Ihre Anfrage an einen qualifizierten Sachverständigen.
Dabei bleiben wir bei dem, was wir sind: Erklärer und Vermittler, keine Steuerberater. Was Ihr Finanzamt daraus macht, besprechen Sie mit Ihrer Steuerberatung.
Restnutzungsdauer-Gutachten, ein Angebot der Rundum Immo UG
So arbeiten wir
Wir erklären, schätzen ein und vermitteln
Wir erstellen selbst keine Gutachten und beraten nicht steuerlich oder rechtlich. Unsere Rolle ist klar begrenzt.
Verständlich erklären
Wir erklären Gesetz, Rechtsprechung und Ablauf so, dass Sie Angebote und Gutachten selbst beurteilen können, mit Quellen und Datum.
Kostenlos vorab einschätzen
Mit dem externen AfA-Potenzial-Check oder anhand Ihrer Angaben schätzen wir ein, ob eine kürzere Restnutzungsdauer realistisch ist. Lohnt es sich nicht, sagen wir das.
An qualifizierte Sachverständige vermitteln
Wir vermitteln Ihre Anfrage an qualifizierte Sachverständige für Immobilienbewertung. Den Auftrag schließen Sie direkt mit dem Sachverständigen, zu dessen Konditionen. Makler, Verwalter und Steuerberater können uns Mandanten empfehlen: Partner werden.
Steuerberater einbinden
Ob und ab wann Sie die höhere AfA ansetzen, wie ein Einspruch geführt wird und welche Folgen ein Verkauf hat, klären Sie mit Ihrem Steuerberater oder Rechtsanwalt.
In Ihrer Nähe
Restnutzungsdauergutachten in Ihrer Region
Sachverständige arbeiten bundesweit. Auf den Regionalseiten finden Sie Grunderwerbsteuer, Bodenrichtwert-Portal und typische Gebäude Ihrer Stadt oder Ihres Landes.
Es belegt, dass Ihr vermietetes Gebäude kürzer nutzbar ist als die typisierte Nutzungsdauer. Dann dürfen Sie nach § 7 Abs. 4 Satz 2 EStG einen höheren AfA-Satz ansetzen, zum Beispiel 3,57 % statt 2 % bei 28 Jahren. Das erhöht Ihre Werbungskosten und senkt Ihre Steuer in den ersten Jahren. Insgesamt schreiben Sie nicht mehr ab, sondern schneller.
Welche Voraussetzungen muss die Immobilie erfüllen?
Das Gebäude muss zur Einkunftserzielung genutzt werden, typischerweise vermietet. Die tatsächliche Nutzungsdauer muss unter 50 Jahren (Baujahr 1925 bis 2022), unter 40 Jahren (vor 1925) oder unter 33 Jahren (ab 2023) liegen. Das ist vor allem bei älteren, wenig modernisierten Gebäuden der Fall. Für selbst genutzte Immobilien gibt es keine Gebäude-AfA.
Gilt das auch für eine Eigentumswohnung?
Ja. Nach § 7 Abs. 5b EStG gelten die AfA-Regeln entsprechend für Eigentumswohnungen. Der Sachverständige bewertet dabei das gesamte Gebäude, denn Dach, Fassade, Leitungen und Heizung gehören meist zum Gemeinschaftseigentum. Unterlagen der Hausverwaltung über durchgeführte und geplante Maßnahmen sind deshalb besonders wichtig.
Reicht ein Gutachten, das nur die ImmoWertV-Tabellen anwendet?
Das ist riskant. Der BFH hat am 23.01.2024 (IX R 14/23) entschieden, dass der schlichte Verweis auf die modellhaft ermittelte Gesamt- und Restnutzungsdauer nach ImmoWertV nicht genügt. Die sachverständige Ermittlung nach § 4 Abs. 3 ImmoWertV ist dagegen eine anerkannte Methode. Das Gutachten sollte also den Zustand Ihres konkreten Gebäudes würdigen.
Muss der Gutachter öffentlich bestellt und vereidigt sein?
Für den Nachweis nach § 7 Abs. 4 Satz 2 EStG schreiben weder Gesetz noch BFH eine bestimmte Qualifikation vor; ein Vorschlag für eine solche Pflicht ist im Dezember 2025 gescheitert. Für die Kaufpreisaufteilung verlangt der vom Bundestag beschlossene § 6f EStG (Bundesrat steht noch aus) nach Inkrafttreten dagegen einen öffentlich bestellten und vereidigten oder nach DIN EN ISO/IEC 17024 zertifizierten Sachverständigen.
Erkennt das Finanzamt das Gutachten sicher an?
Nein, eine Anerkennung kann niemand garantieren. Das Finanzamt prüft das Gutachten frei und kann Rückfragen stellen oder ablehnen. Gegen einen ablehnenden Bescheid ist innerhalb eines Monats Einspruch möglich (§ 355 AO). Ein nachvollziehbares, auf Ihr Gebäude bezogenes Gutachten und ein Sachverständiger, der Rückfragen beantwortet, verbessern Ihre Position.
Wie lange dauert ein Restnutzungsdauer-Gutachten?
Das hängt vom Anbieter, von der Besichtigungsart und davon ab, wie schnell Ihre Unterlagen vollständig sind. Vermieter berichten von etwa ein bis drei Wochen ab vollständigen Unterlagen; mit Vor-Ort-Termin kann es länger dauern. Lassen Sie sich die Lieferzeit im Angebot schriftlich nennen, besonders wenn eine Abgabefrist für die Steuererklärung naht.
Was passiert, wenn ich das Gebäude später saniere?
Eine Kernsanierung oder größere Modernisierung kann die Restnutzungsdauer wieder verlängern; die Kosten können als Herstellungskosten eigene steuerliche Folgen haben. Wer eine große Sanierung plant, sollte die Reihenfolge von Gutachten und Maßnahmen vorher mit Steuerberater und Sachverständigem abstimmen. Bei Käufen gilt zusätzlich die 15-%-Grenze für anschaffungsnahe Herstellungskosten (§ 6 Abs. 1 Nr. 1a EStG).
Kann ich ein Restnutzungsdauergutachten selbst erstellen?
Rechtlich ist keine bestimmte Form vorgeschrieben: Nach dem BFH darf jede Darlegungsmethode verwendet werden, die den Nachweis im Einzelfall führen kann (IX R 25/19). Verlangt wird aber eine sachverständige Schätzung für Ihr Gebäude, und der bloße Verweis auf das ImmoWertV-Modell genügt nicht (IX R 14/23). In der Praxis heißt das: Selbst vorrechnen ja, zum Beispiel mit unserem Restnutzungsdauer-Rechner, den Nachweis aber von einem Sachverständigen führen lassen.
Prüfen Sie Ihr AfA-Potenzial mit dem kostenlosen Check oder senden Sie uns die Eckdaten Ihres Objekts. Wir melden uns mit einer Einschätzung und vermitteln Ihre Anfrage auf Wunsch an einen qualifizierten Sachverständigen. Keine Steuer- oder Rechtsberatung, keine Anerkennungsgarantie.
Weg 1 · Selbst prüfen
Erst einmal selbst einschätzen
Prüfen Sie in wenigen Minuten, ob bei Ihrer Immobilie ein AfA-Potenzial bestehen könnte.